تاریخ:


 تصاویر از طوفان تگرگ در رأسالخیمه امارات
 درس صد و نه
وزارت اقتصاد: معیار کالابرگ کدملی افراد است، نه نوع کارت بانکی
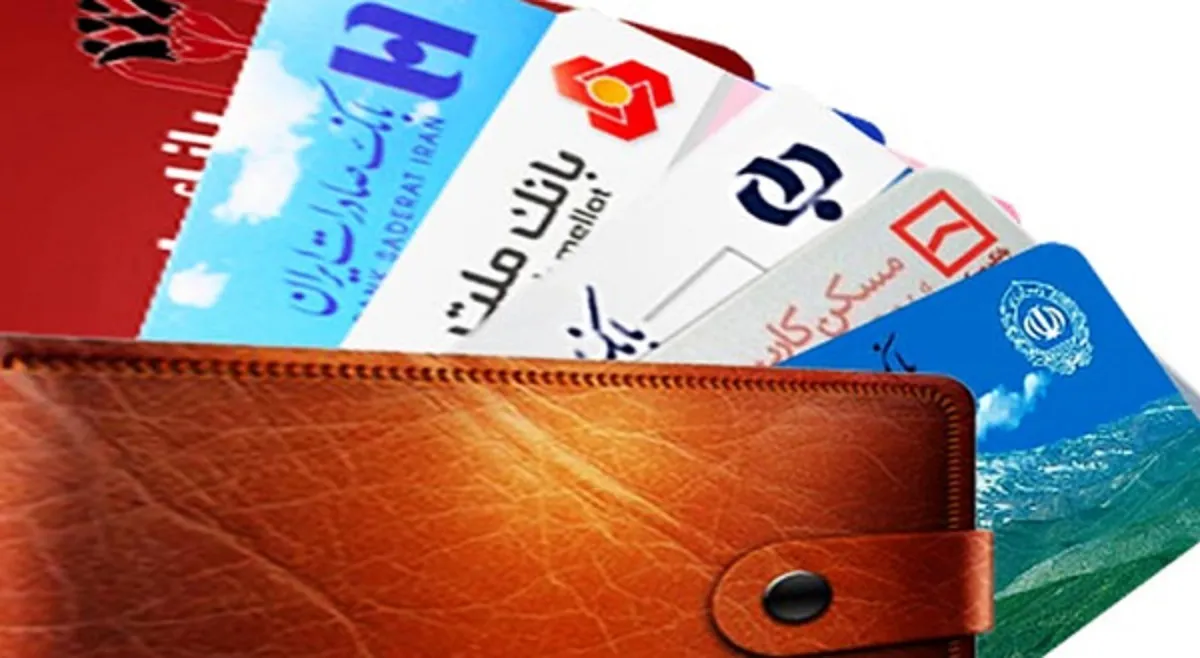
هر کارت و حساب بانکی این قابلیت را دارند که کالا برگ به آن واریز شود. تمام کارتهای بانکی و هویت افراد در سیستم تعریف شده و تعدد حسابها و کارتهای بانکی مهم نیست بلکه معیار کد ملی افراد است.
مدیر کل دفتر امور بانکی و بیمه وزارت اقتصاد اظهار داشت: در فرایند اجرا و اختصاص کالا برگ قرار نیست کارت جدید برای افراد و مشمولان صادر شود و هر کارت و حساب بانکی این قابلیت را دارند که کالا برگ به آن واریز شود.
قربان اسکندری در گفت وگو با ایلنا درباره جزییات اجرا و ساز و کار کالا برگ گفت: در فرایند اجرا و اختصاص کالا برگ قرار نیست کارت جدید برای افراد و مشمولان صادر شود و هر کارت و حساب بانکی این قابلیت را دارند که کالا برگ به آن واریز شود. تمام کارتهای بانکی و هویت افراد در سیستم تعریف شده و تعدد حسابها و کارتهای بانکی مهم نیست بلکه معیار کد ملی افراد است.
مدیر کل دفتر امور بانکی و بیمه وزارت اقتصاد همچنین درباره اقدام برخی از بانکها نسبت به اخذ سپرده و یا مسدود بخشی از حساب بانکی برای پرداخت تسهیلات بانکی اظهار داشت: طبق بخشنامه بانک مرکزی اساسا درخواست هر مقدار سپردهگذاری و مسدودسازی سپرده و حساب بانکی از سوی بانکها برای پرداخت تسهیلات، غیرقانونی است.
اما چرا برخی از بانکها چنین شرطی برای پرداخت تسهیلات به مشتریان و افراد تعیین کردند؟ پاسخ این است که منابع و مصارف برخی از بانکها متناسب با هم نیستند. بانکها برای پرداخت تسهیلات، باید منابع داشته باشند درغیر این صورت پرداخت تسهیلات منجر به خلق نقدینگی میشود.
اسکندری ادامه داد: سوال دیگری که مطرح میشود این است که چرا این بخشنامهها به طور کامل اجرا نمیشوند؟ پاسخ این است که چون ابزاری که از طریق آن، بخشنامهها پیاده شوند، وجود ندارند. برای نمونه در شرایطی که نرخ سود تسهیلات 18 درصد و نرخ تورم 40 درصد است، بنابراین اکثرا افراد متقاضی تسهیلات میشوند. این در حالی است که میدانیم پول در اقتصاد کم است و تا زمانی که چنین شکافی بین تورم و نرخ سود سپرده و تسهیلات وجود دارد، نمیتوان سیاست پولی و اعتباری را به طور کامل اجرا کرد.
وی افزود: در این شرایط یا باید نرخ تورم کاهش یابد یا اینکه نرخ سود تسهیلات و سپردهها را افزایش غیردستوری داد یا ترکیبی از هر دو. اگر نرخ سود افزایش پیدا کند دیگر اخذ وامهایی با نرخ سود 30 یا 40 درصد نمیصرفد و در این صورت در کل اقتصاد تفاضای پول کاهش و تعادل ایجاد میشود.
اسکندری گفت: یکی از بزرگترین معضلات نظام بانکی، شکاف بسیار زیاد (22 درصدی) بین نرخ سود تسهیلات و نرخ تورم است که همین امر، عامل اصلی، عدم توزیع بهینه منابع بانکی، انحراف در مصرف تسهیلات، عدم تمایل به بازپرداخت تسهیلات، فساد و ... است.
معتقدم تا زمانی که نرخ سود سپرده با نرخ تورم و نرخ سود تسهیلات با نرخ تورم با هم فاصله زیادی داشته باشند، سیاستهای اعتباری به طور کامل اجرا نخواهد شد و در این میان پرسش اساسی این است که چه دهکی با چه درآمدی، چند درصد از سپردههای نظام بانکی را تشکیل دادهاند و چند درصد از چه دهکهایی دسترسی به تسهیلات بانکی دارند.


لینک کوتاه: کپی لینک
عراقچی پیروزی داسیلوا را تبریک گفت نیویورکتایمز: ترامپ در حال بررسی لغو برخی تحریمهای روسیه است احمد زیدآبادی: اختیار کشور ما دست چه کسانی است؟ ۶ کشته سقوط خودرو در جاده کجور مازندران روساتم: به افزایش تعداد کارکنان نیروگاه هستهای بوشهر ادامه میدهیم پزشکیان: اجلاس گاز سازنده بود انتخابات کنست تمدید نمیشود عراقچی به همتای اردنی: بازگشت امنیت به منطقه مستلزم توقف اقدامات تجاوزکارانه آمریکاست محکومیت جعفر پناهی به ۵ سال حبس و ۲ سال ممنوعیت خروج از کشور درخواست عراق برای برگزاری نشست مشترک با کشورهای خلیج فارس و ایران سایپا در مسیر تحول فناورانه/توسعه موتورهای کممصرف و خودروهای هیبریدی در دستور کار احتمال حذف کالابرگ برخی افراد اعتراض اولیانوف به برگزاری جلسه شورای امنیت با محوریت پرونده هستهای ایران بحران توقف ۱۸ هزار کانتینر ایرانی در پاکستان/ هزینهی ۲۵ هزار دلاری برای آزادسازی مدیرعامل جاباما: اصلاح پلکانی تعرفهها، راه حل حفظ کیفیت اینترنت است