تاریخ:


 فرار عجیب مرد ۳۹ ساله از بازداشتگاه در برزیل؛ عبور از شکاف باریک میان میلههای سلول
 درس صد و یازده
ادغام بانک آینده در بانک ملی: فرصت پوست اندازی بانک ملی برای قرن جدید
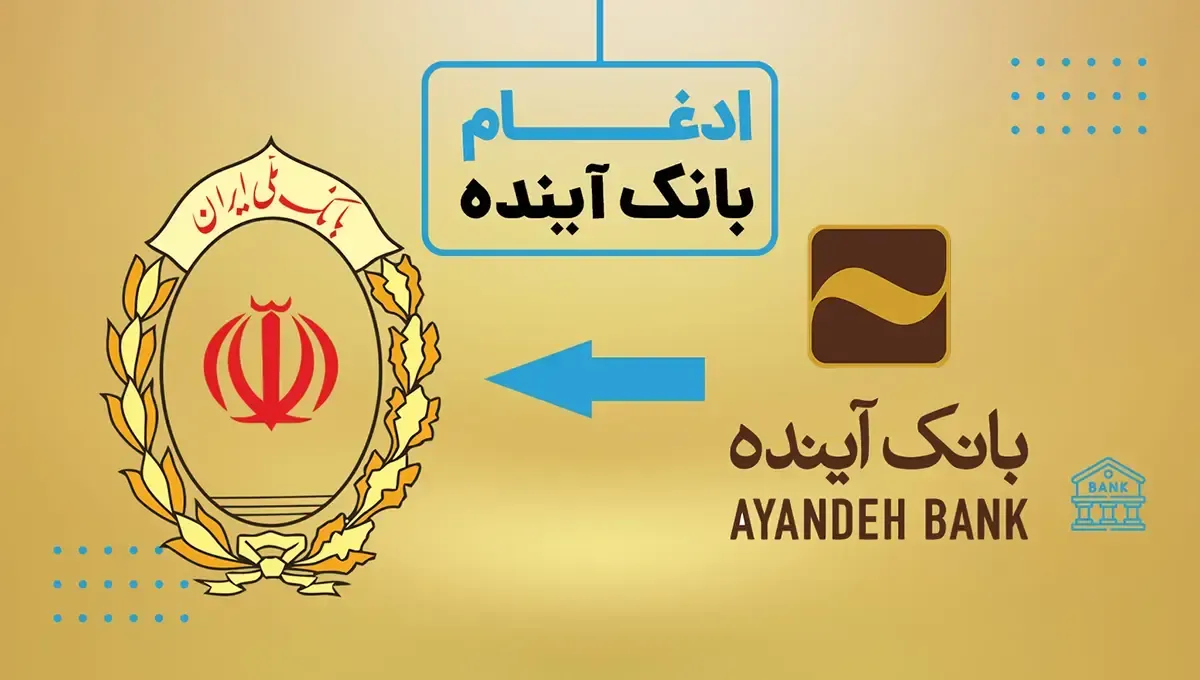
درباره ادغام بانک ملی و بانک آینده حرفهای زیاد زده شده و بسیاری درباره خطرات و مزایای این فرایند حرف زدهاند. اما ما در این مقاله کوتاهی نگاهی متفاوت به یک فرصت خاص در ادغام این دو بانک داریم، ادغامی که میتواند بانک ملی را به سمت دنیایی جدید هدایت کند.
هر جا بحرانی در شبکه بانکی ظاهر شد نام بانک ملی در کنار بانک مرکزی به عنوان یکی از گزینههای مدیریت بحران برده شد. در تمام این سالها نیز صندلی ریاست بانک ملی مهمترین صندلی بانکی بعد از ریاست بانک مرکزی بوده است.
در طرف مقابل بانک آینده نمادی از نسل جدید بانکداری در ایران است. با تمام مشکلات بانک آینده ، باید پذیرفت که آینده یکی از بانکهای پیشرو در زمینه بانکداری دیجیتال و خدمات نسل جدید بانکداری بوده است. به گواه رئیس بانک مرکزی نیز آینده یکی از حرفهایترین مجموع نیروهای بانکی را نیز در اختیار دارد.
با توجه به این پس زمینه باید گفت که ادغام بانک آینده ساب قدر صورت مدیریت صحیح و هضم کامل بانک آینده، بانک ملی راتبدیل به بانکی «سریعتر» و «هوشمندتر» کرده که میتواند بانکداری الکترونیکی و فینتک را بیش از پیش ترویج کند.
عبور بانکداری ایران به دنیای مدرن
بانکداری ایران سالهاست اسیر و درگیر یک دوگانگی است: دوگانگی بانکهای سنتی با هزاران شعبه فیزیکی که اعتماد عمومی و دسترسی همگانی ، دارند، در مقابل در مقابل، بانکهای مدرن و نئوبانکها که تجربه کاربری دیجیتال بینظیری خلق کردهاند. ترکیب قدرت، وسعت و اعتیار بانک ملی با تجربههای مدرن بانک آینده میتواند بزرگترین بانک ایرانی را تبدیل به یک بانک تمام دیجیتال جذاب و قدرتمند کند.
بانک ملی جدید به طور همزمان هم بانکِ مادربزرگی است که در دورترین روستاها شعبه دارد و هم بانکِ مدرنی است که با هوش مصنوعی و نئوبانک به جوانان وام خرد اعطا میکند. این یک مزیت رقابتی مطلق و غیرقابل تکرار است که از این پس ،بانک ملی میتواند به آن تکیه کند.
ترکیب DNA فینتک با بازوی توسعهای دولت
مدرن شدن بانک ملی اما محدود به خدمات نمیماند. بانک ملی، به طور سنتی، بازوی تأمین مالی پروژههای کلان ملی است. اما این فرآیندها اغلب کند، بوروکراتیک و سنتی بودهاند. بانک سابق آینده، در قلب خود، یک «شرکت فینتک» است. ترکیب ذات فینتک آینده با قدرت بانک ملی میتواند شیوه تامین مالی پروژهها را تسهیل کند.
ادغام این دو، میتواند بانک ملی را از یک «تأمینکننده مالی ملی» به یک «شتابدهنده ملی» تبدیل کند. تصور کنید که پروژههای زیرساختی کشور، به جای فرآیندهای کاغذی طولانی، با استفاده از پلتفرمهای ارزیابی ریسک مبتنی بر داده و هوش مصنوعی بانک ملی جدید تأمین مالی شوند.
فصل پوست انداز بانک ملی
ادغام این دو بانک، صرفاً بزرگتر شدن بانک ملی نخواهد بود. اگر بانک ملی اراده کند این رخداد میتواند فصل مناسبی برای پوست اندازی بانک ملی پس از نزدیک به صد سال خدمت رسانی باشد. ترکیب اعتبار سنتی با جسارت دیجیتال میتواند دامنه نفوذ بانک ملی را به شدت افزایش دهد.
بانک ملی تا دیروز، نماد «قدرت سخت» نظام بانکی بود، اما با هضم درست بانک آینده و پوست اندازی، بانکی ملی در فرداهای نه چندان دور میتواند نماد «قدرت نرم» نظام بانکی شود.


لینک کوتاه: کپی لینک
دستگیری سارق دریچههای آب و فاضلاب تهران/ دستگیری سارقان زن پالادیوم خروج طلا بیش از 150 گرم و ارز بالای 5 هزار یورو از کشور ممنوع است آخرین مهلت ثبتنام آزمون دکتری ۱۴۰۶ / احتمال تمدید وجود دارد ؟ زنگ خطر سقوط بیتکوین به صدا درآورد مهر ماه سبز بورس با چاشنی احتیاط/ صعود ادامه دارد؟ چرا ایرانیها از فرزند اول به دوم نمیرسند؟ نابودی سلولهای سرطانی مقاوم به دارو با طب سنتی چین «فرخ لقا هوشمند و همسرش، رضا هوشمند» در جوانی؛ دهه 30 (عکس) طرح میانجی ها برای ایران - آمریکا : بازگشایی تنگه هرمز/ هسته ای در برابر رفع تحریم / احتمال ضمانت چین این نخستین تصویر واقعی از هواپیمای فضایی فوق سری چین است مقام آمریکایی: ایرانی ها بهتر است پیش از انتخابات توافق کنند/ ترامپ پس از شکست جمهوریخواهان ممکن است از آنها انتقام بگیرد تراژدی در کارگاه تولید پلاستیک؛ برادر معتاد در لای دستگاههای صنعتی جان باخت(+عکس دلخراش) ۵ عامل کبد چرب / چطور کبد سالم داشته باشیم؟ اقتصادِ به دام انداختن مشتری؛ وقتی غفلت خریدار، فرصت فروشنده میشود تهدید بمب های نرم (گرافیتی)؛ خاموشی موقت یا تخریب زیرساخت برق؟